Calidad de vida vs. estilo de vida: la deuda silenciosa que usas para sostener una fachada
Alan Villegas
Estratega PAIDAR
Viernes en la noche. La semana fue pesada, el jefe insoportable y el tráfico peor. Así que reservas en ese restaurante que todos están subiendo a sus historias, pides el vino que sugiere el mesero y, al final, pasas la tarjeta sin mirar demasiado el total. "Me lo merezco, para eso trabajo". Y quizá sí te lo mereces. El problema llega el lunes a las 7 de la mañana, cuando abres la app del banco, ves el saldo de la tarjeta y sientes ese nudo en el estómago que ya se volvió costumbre.
Ese nudo tiene una explicación. Todos los días confundimos dos cosas que parecen iguales, pero que son casi opuestas: estilo de vida y calidad de vida.
- El estilo de vida es externo, visible y transaccional: la marca de tu auto, los lugares donde comes, la ropa que usas, los viajes que publicas.
- La calidad de vida es interna e invisible: dormir ocho horas sin ansiedad, no temerle al teléfono por las llamadas de cobranza, tener la libertad de renunciar a un trabajo que te enferma.
La deuda de consumo funciona como un puente artificial entre ambas: muchas personas venden su calidad de vida presente y futura —en forma de estrés e intereses— para financiar un estilo de vida que sus ingresos reales todavía no pueden sostener.
La trampa semántica del "me lo merezco"
"Me lo merezco" es probablemente la frase más cara de las finanzas personales. Convierte el crédito en una recompensa emocional: trabajé duro, entonces tengo derecho a gastar, aunque ese dinero todavía no exista.
Pero fíjate en lo que realmente ocurre. Esa cena con tarjeta no mejoró tu calidad de vida; te dio un par de horas de placer. Lo que sí hizo fue comprometer tu ingreso futuro. El lunes, ese gasto se convierte en presión: necesitas que la quincena llegue completa, necesitas que no te recorten horas, necesitas aguantar al jefe un mes más. La recompensa del viernes se transformó en la cadena del lunes.
Merecerte algo y poder pagarlo hoy son dos conversaciones distintas. Mezclarlas es el inicio del problema.
La deuda como secuestro de la libertad
Hay un punto de quiebre que casi nadie identifica a tiempo: el momento en que tu nivel de deuda supera tu margen de maniobra mensual. A partir de ahí, tus decisiones dejan de ser tuyas.
- No puedes cambiar de carrera, porque una caída temporal de ingreso te haría impagable.
- No puedes tomar un descanso, porque las mensualidades no descansan.
- No puedes renunciar a un trabajo tóxico, porque la tarjeta, el préstamo personal y el auto dependen de esa nómina.
- Vives con miedo a un despido que, en realidad, sería manejable si no tuvieras deudas.
Tu calidad de vida cae prácticamente a cero, aunque en redes sociales tu estilo de vida luzca impecable. Es la paradoja más común de la clase media urbana: vidas que se ven ricas y se sienten frágiles.
La avalancha invisible de los meses sin intereses
Los meses sin intereses merecen un capítulo aparte, porque son la herramienta perfecta para inflar artificialmente tu capacidad de compra.
Ninguna compra a MSI parece peligrosa por sí sola. El problema es la acumulación:
| Compra | Mensualidad |
|---|---|
| Celular a 24 MSI | $1,500 |
| Pantalla a 18 MSI | $900 |
| Boletos de avión a 12 MSI | $1,200 |
| Ropa de temporada a 6 MSI | $800 |
| Consola a 12 MSI | $600 |
| Total comprometido cada mes | $5,000 |
Cinco decisiones "pequeñas" se convirtieron en $5,000 pesos mensuales comprometidos durante uno o dos años. Y como cada mes aparece una promoción nueva, la pila nunca baja: se renueva. Para alguien que gana $25,000, eso es el 20% de su ingreso atado a cosas que, en muchos casos, ya ni siquiera usa.
Y si un mes no alcanzas a cubrir el pago para no generar intereses, los MSI dejan de ser gratuitos: el saldo puede empezar a generar intereses a las tasas de una tarjeta de crédito, que en México suelen estar entre las más altas del sistema financiero.
El razonamiento financiero: flujo comprometido vs. flujo libre
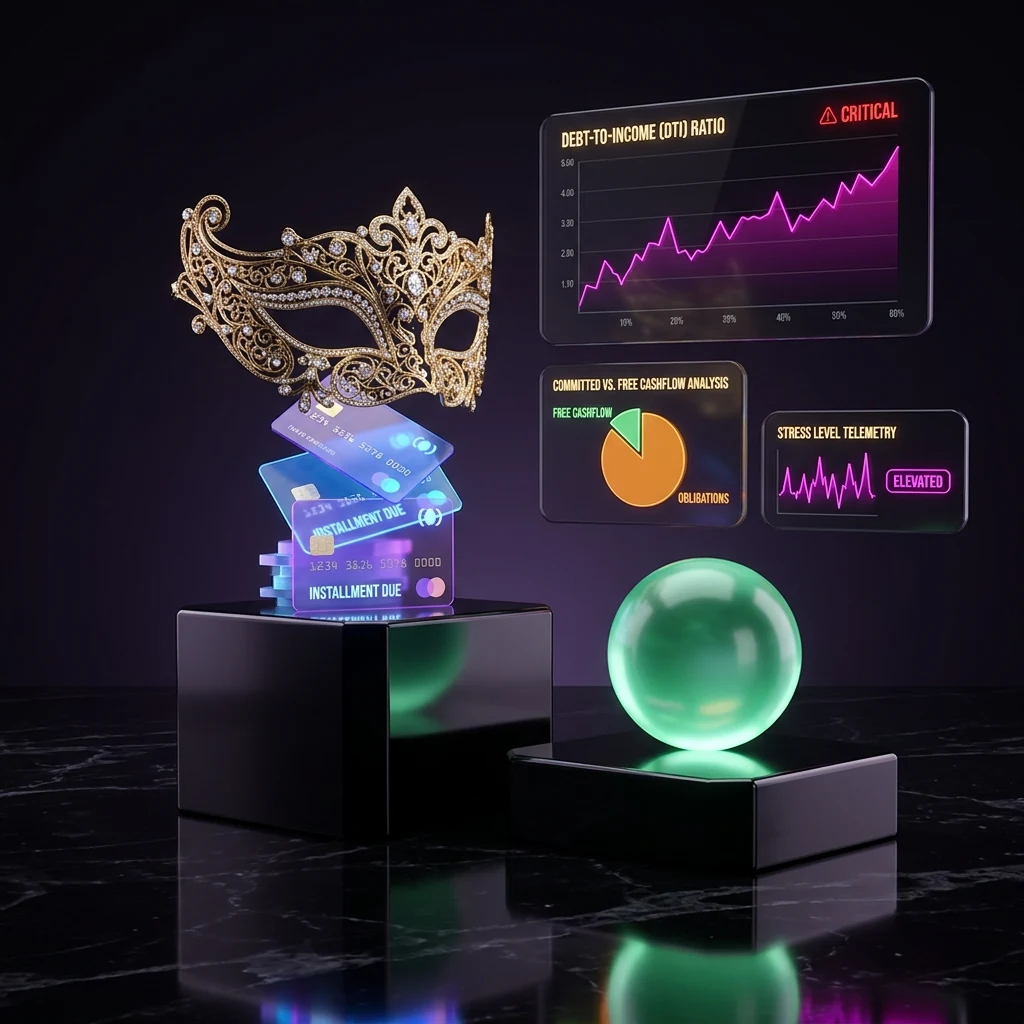
Detrás de todo esto hay un concepto técnico sencillo: tu ingreso se divide en flujo comprometido (lo que ya debes antes de cobrar) y flujo libre (lo que realmente puedes decidir).
Cada deuda de consumo convierte flujo libre en flujo comprometido. Y la calidad de vida depende casi por completo del flujo libre: es lo que te permite ahorrar, absorber imprevistos, tomar decisiones sin miedo y dormir tranquilo.
Una regla útil es vigilar tu relación deuda-ingreso (DTI): la proporción de tu ingreso mensual que se va en pagos de deuda. Cuando esa proporción crece demasiado, cualquier imprevisto —una reparación, una consulta médica, un mes con menos ingresos— te empuja a pedir más crédito para cubrir el anterior. Ahí empieza la espiral.
Interpretación Arvfin: el downgrade estratégico
En la metodología PAIDAR de Arvfin Planner, la salida no es castigarte ni dejar de disfrutar para siempre. Es hacer un downgrade estratégico: retroceder un paso en el estilo de vida para avanzar diez en calidad de vida.
- Diagnóstico honesto. Lista todas tus deudas: tarjetas, MSI vigentes, préstamos personales, créditos de nómina. Suma cuánto pagas al mes y calcula qué porcentaje de tu ingreso representa.
- Congelar la fachada. Durante una temporada definida —seis o doce meses—, nada de nuevos MSI, nada de compras de estatus. Tal vez implique bajar de modelo de auto, recortar salidas o dejar la ropa de marca en pausa.
- Liberar flujo y dirigirlo con método. Cada peso que liberas va a la deuda, ya sea con el método de bola de nieve (de la más pequeña a la más grande, para ganar impulso psicológico) o de avalancha (de la tasa más alta a la más baja, para pagar menos intereses).
- Construir el colchón. Conforme la deuda baja, una parte del flujo liberado se destina al Fondo de Paz, para que el próximo imprevisto no vuelva a resolverse con la tarjeta.
- Regresar al disfrute con reglas. Cuando la deuda de consumo está en cero, el disfrute vuelve, pero presupuestado y pagado de contado. El crédito se usa como herramienta de flujo (pagar el total cada mes), no como extensión del ingreso.
No es perder estatus. Es recuperar el control de tu existencia.
"El estilo de vida se presume en redes. La calidad de vida se nota cuando suena el teléfono y no te da miedo contestar."
Conclusión: compra de vuelta tu paz mental
Puedes tener un estilo de vida espectacular y una calidad de vida miserable. También puedes tener un estilo de vida modesto y una vida profundamente tranquila. La diferencia casi siempre está en cuánto de tu ingreso ya pertenece a otros antes de que llegue a tus manos.
Bajar un escalón en apariencia para subir varios en libertad no es un sacrificio. Es la mejor compra que puedes hacer.
Acción Arvfin: Mide cuánto de tu ingreso ya no es tuyo
El primer paso para recuperar tu calidad de vida es saber exactamente qué porcentaje de tu ingreso está comprometido en deudas.
👉 Calcula tu ratio Deuda-Ingreso (DTI) y descubre si tus tarjetas y MSI están dentro de un rango saludable o si tu estilo de vida ya está consumiendo tu tranquilidad.
¿Tu fachada te está costando la paz?
Salir de la deuda de consumo no requiere fuerza de voluntad heroica. Requiere un plan claro, un orden de pago y una estructura que evite volver a caer.
👉 Agenda una Auditoría de Deuda con un Experto Arvfin y diseñaremos contigo tu downgrade estratégico para liberar flujo, eliminar deudas y recuperar tu libertad de decisión.