Atrapado entre el hospital y la aseguradora: por qué un seguro médico sin alguien que te defienda se vuelve una pesadilla
Alan Villegas
Estratega PAIDAR
Son las 2 de la mañana. Tu papá tiene un dolor abdominal que no cede y lo llevas a urgencias de un hospital privado. En admisión te piden la póliza, una identificación y "un depósito en garantía mientras se autoriza". El médico de guardia habla de una posible cirugía. Alguien de administración te pregunta si será pago directo o reembolso. Tú no sabes qué contestar. Solo sabes que tienes seguro... y que, de pronto, tener seguro no se siente tan sencillo como te lo vendieron.
Existe una creencia muy extendida: contratar un Seguro de Gastos Médicos Mayores es una transacción automática. Lo compras en línea o en ventanilla, muestras tu credencial en el hospital y todo se resuelve solo.
La realidad operativa de la medicina privada es distinta. En una urgencia o una cirugía, el paciente y su familia suelen quedar en medio de dos instituciones con intereses diferentes. Y en ese momento, lo que más necesitas no es un vendedor. Necesitas un defensor técnico.
El ecosistema previo: el seguro no rescata la falta de liquidez
Empecemos por algo que casi nadie explica al vender una póliza: el GMM está diseñado para absorber catástrofes de cientos de miles o millones de pesos, pero no elimina todos los gastos.
Al momento del siniestro, normalmente tendrás que cubrir:
- El deducible: el monto inicial que corre por tu cuenta antes de que la aseguradora empiece a pagar.
- El coaseguro: el porcentaje del gasto que compartes con la aseguradora, generalmente con un tope.
- Gastos no cubiertos: conceptos personales (cama de acompañante, alimentos de familiares, artículos de higiene), insumos fuera de cobertura o conceptos excluidos en tu contrato.
- Depósitos o garantías que algunos hospitales solicitan mientras se tramita la autorización.
Si no tienes un colchón líquido para cubrir esos montos, el seguro te parecerá "inservible" justo cuando más lo necesitas. Por eso, en una arquitectura bien diseñada, el GMM nunca viaja solo: va acompañado de un Fondo de Paz que cubra deducible, coaseguro y gastos iniciales sin tener que endeudarte.
La batalla silenciosa en el piso del hospital
Para entender por qué un siniestro puede complicarse, hay que mirar tras bambalinas con total transparencia.
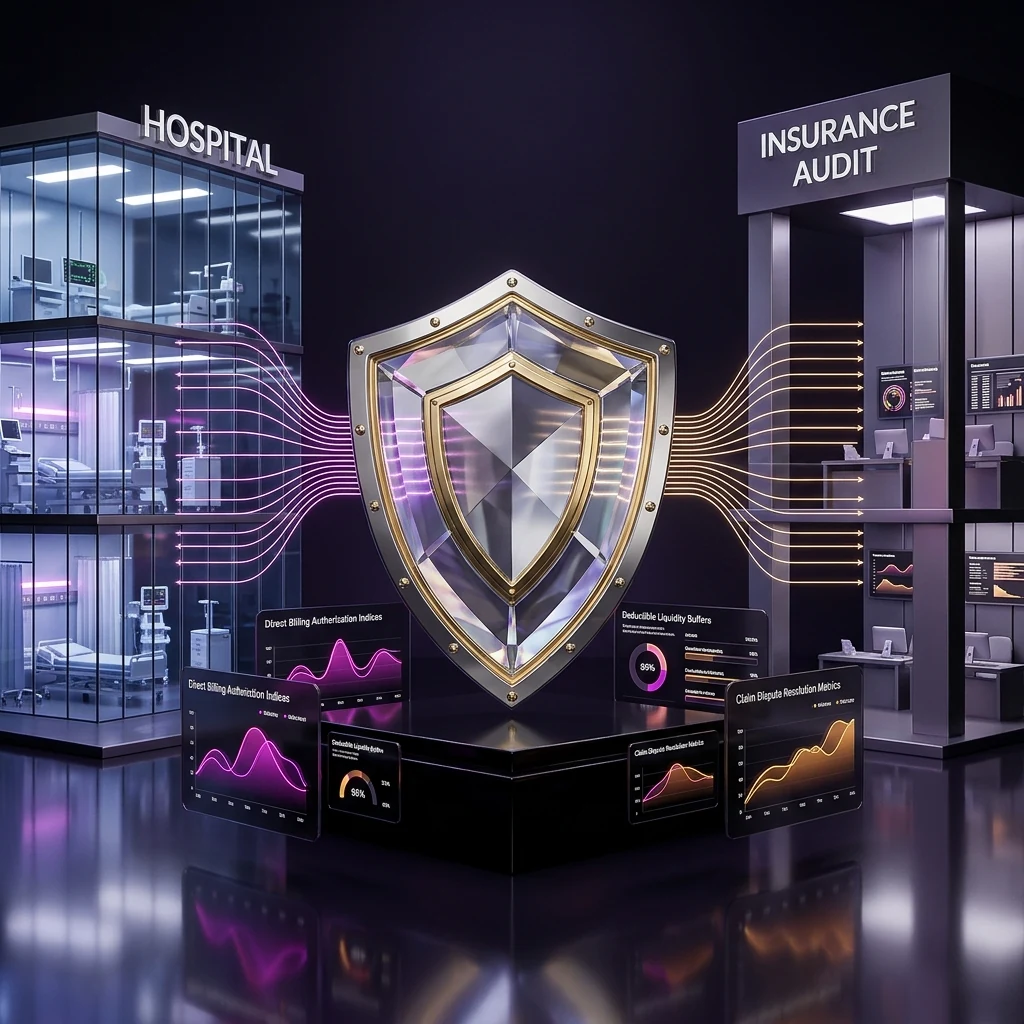
El hospital es un negocio. Esto no lo convierte en villano, pero sí implica que su facturación puede incluir conceptos que la aseguradora no tiene por qué reconocer: insumos con precios elevados, medicamentos fuera de lo autorizado, días de estancia adicionales sin justificación médica suficiente o material quirúrgico no contemplado en el procedimiento autorizado.
La aseguradora es un auditor. Su obligación es pagar exactamente lo que establecen la carátula de la póliza y las condiciones generales. Revisa cada renglón de la cuenta y cada palabra del informe médico. Cualquier inconsistencia puede detonar glosas (descuentos de conceptos improcedentes), solicitudes de información adicional, retrasos o rechazos parciales.
Y en medio está el paciente, convaleciente, vulnerable, con su familia agotada en una sala de espera. Nadie en esa situación está en condiciones emocionales ni técnicas de discutir facturas de farmacia, tabuladores de honorarios o la redacción de un informe médico.
Dónde se complican los siniestros
La mayoría de los problemas en un siniestro no nacen de mala fe, sino de detalles técnicos que alguien no vigiló a tiempo:
- El informe médico ambiguo. Una fecha de inicio de síntomas mal anotada o una frase imprecisa puede hacer que un padecimiento parezca preexistente cuando no lo es, o que un procedimiento parezca no justificado.
- El trámite equivocado. No es lo mismo un pago directo (la aseguradora paga al hospital) que un reembolso (tú pagas y luego reclamas). Elegir mal, o no gestionar a tiempo la autorización, puede obligar a la familia a desembolsar cientos de miles de pesos temporalmente.
- Los honorarios fuera de tabulador. Si el médico cobra por encima de lo que la póliza reconoce, la diferencia puede quedar a tu cargo.
- La cirugía programada sin carta de autorización. En procedimientos no urgentes, programar antes de que la aseguradora autorice puede generar sorpresas en la cuenta final.
El asesor como línea de defensa: gestor, no cobrador
Aquí es donde se redefine la figura del agente de seguros. El asesor profesional no termina su trabajo al cobrar la prima. Su valor real empieza el día del siniestro.
Un asesor técnico habla el idioma de ambas partes y puede:
- Orientar desde el primer minuto: qué hospital está en red, qué documentos presentar, cómo solicitar el pago directo.
- Vigilar el informe médico: que el médico tratante lo redacte con claridad y precisión, sin ambigüedades que puedan interpretarse como preexistencia o falta de justificación.
- Gestionar autorizaciones y pagos directos para que la familia no tenga que descapitalizarse.
- Revisar la cuenta hospitalaria antes del cierre, identificando cobros improcedentes antes de que se conviertan en una deuda a tu cargo.
- Dar seguimiento a glosas y reclamaciones, y orientar sobre las vías de aclaración ante la aseguradora o, si fuera necesario, ante la CONDUSEF.
Esa es la diferencia entre salir del hospital con la cuenta cubierta o con una deuda inesperada.
Interpretación Arvfin: los tres pilares del blindaje médico
En la metodología PAIDAR de Arvfin Planner, la protección médica no es un producto, es un ecosistema con tres pilares coordinados:
- Salud preventiva. Chequeos, hábitos y seguimiento médico. Además de cuidar tu cuerpo, protegen tu asegurabilidad y reducen la probabilidad de siniestros graves.
- Liquidez para el deducible. Un Fondo de Paz que absorba deducible, coaseguro y gastos no cubiertos sin recurrir a tarjetas de crédito ni préstamos de emergencia.
- Un estratega que te defienda. Un asesor que diseñe la póliza con el deducible, coaseguro, nivel hospitalario y red adecuados, y que te acompañe técnicamente cuando llegue el siniestro.
Comprar un seguro "barato" por aplicación o en ventanilla, sin nadie que te respalde, es como ir a juicio sin abogado esperando que la contraparte sea amable. Puede salir bien. Pero cuando hay cientos de miles de pesos en juego, no conviene depender de la suerte.
"El valor de un asesor no se mide el día que te vende la póliza. Se mide a las 2 de la mañana, en la sala de urgencias."
Conclusión: la póliza es el contrato; la defensa es el servicio
Tener un seguro de gastos médicos es indispensable. Pero la póliza, por sí sola, es solo un contrato. Lo que convierte ese contrato en protección real es el ecosistema que lo rodea: liquidez para cubrir tu parte, salud para mantenerte asegurable y alguien que conozca las reglas del juego y se ponga de tu lado cuando más lo necesitas.
Acción Arvfin: Conoce cuánto te tocaría pagar en un siniestro
Antes de una emergencia, simula cómo actúan tu deducible, tu coaseguro y tu nivel hospitalario ante una hospitalización real, y verifica que tu Fondo de Paz alcance para cubrir tu parte.
👉 Usa nuestro Simulador Técnico de GMM y descubre cuánto pagarías tú y cuánto pagaría la aseguradora en distintos escenarios.
¿Quién te va a defender en tu próximo siniestro?
Si tu póliza la compraste sin asesor, o tu agente desaparece después de cobrar, es momento de cambiar eso antes de la próxima emergencia.
👉 Agenda una Auditoría de Blindaje Médico con un Experto Arvfin y revisaremos tu póliza, tu liquidez para el deducible y el acompañamiento que tendrás cuando realmente lo necesites.