El mito del presupuesto milagro: por qué la educación financiera no resuelve la desigualdad (y para qué sirve realmente)
Alan Villegas
Estratega PAIDAR
Afuera de varios hospitales públicos de Guadalajara, de la Ciudad de México y de muchas otras ciudades del país, hay familias que duermen en la banqueta. Llegaron de otro municipio o de otro estado porque ahí atienden a su hijo, a su mamá o a su esposo. Comen lo que pueden, se turnan para cuidar al paciente y cuentan cada peso para el camión de regreso. Ahora imagina que alguien se acerca a ellos y les dice: "Lo que necesitan es hacer un presupuesto y dejar de gastar en cosas innecesarias". ¿Con qué cara?
Gran parte del discurso moderno de finanzas personales —incluido, a veces, el nuestro— peca de soberbia. Asume que todos partimos del mismo escalón y que vivir al día es simplemente un problema de disciplina, de no anotar los gastos o de comprar demasiados cafés.
Este artículo es un ejercicio de honestidad. Vamos a delimitar qué sí puede hacer un presupuesto, qué no puede hacer y por qué confundir ambas cosas no solo es un error técnico, sino una falta de respeto.
La trampa de la condescendencia financiera
Existe una narrativa cómoda que circula en redes y en algunos cursos: "el pobre es pobre porque quiere", "si de verdad quisieras, ahorrarías", "todo es cuestión de mentalidad".
La realidad es mucho más dura. Recortar gastos tiene un límite biológico. No se puede optimizar un presupuesto donde prácticamente todo el ingreso se va en comida, transporte y una renta precaria. No hay "gastos hormiga" que eliminar cuando no hay hormigas: solo hay frijoles, pasaje y techo.
Y hay un factor que golpea con especial dureza: la salud. En México, enfermarse no solo cuesta medicinas o consultas. Trae consigo un costo logístico invisible:
- Traslados largos y repetidos hacia hospitales de especialidad.
- Días de trabajo perdidos, que en el empleo informal significan ingresos que simplemente no llegan.
- Hospedaje improvisado, comida fuera de casa y gastos del acompañante.
- En muchos casos, la venta o empeño de los pocos bienes de la familia.
Para una familia sin margen, una sola enfermedad puede borrar años de esfuerzo. Ningún presupuesto, por bien hecho que esté, puede absorber eso por sí solo.
Problema de gasto vs. problema de ingreso
Aquí está la distinción técnica que más se ignora en la educación financiera:
Un presupuesto solo puede ordenar y priorizar lo que existe. No puede crear dinero de la nada.
- Si tienes un problema de gasto —ganas lo suficiente, pero el dinero se te va sin saber en qué—, el presupuesto es una herramienta poderosa. Ordenar, priorizar y automatizar puede transformar tus finanzas.
- Si tienes un problema de ingreso —tus gastos básicos indispensables superan lo que ganas—, el presupuesto no es la solución. Recortar más comida o renunciar a atender tu salud no es disciplina: es deterioro.
En el segundo caso, la salida real es estructural, no contable: aumentar el capital humano (capacitación, certificaciones, un nuevo oficio), cambiar de empleo o de actividad, apoyarse en redes familiares o comunitarias y acceder a los programas públicos de apoyo disponibles. Son caminos más lentos y más difíciles, pero son los únicos que cambian la ecuación de fondo.
Decirle a alguien con un problema de ingreso que su solución es "presupuestar mejor" es como recetarle una dieta a alguien que no tiene qué comer.
Entonces, ¿para qué sirve presupuestar en la escasez?
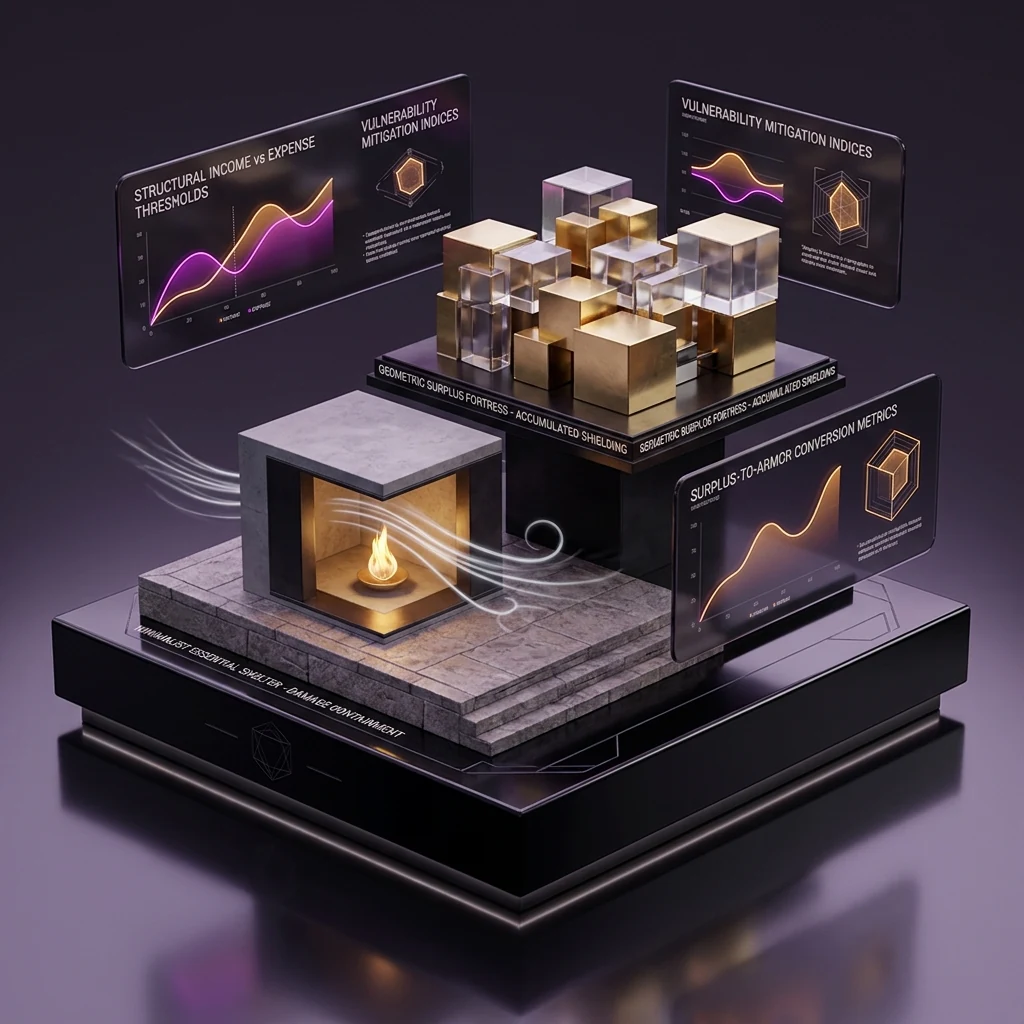
Si el presupuesto no genera riqueza cuando el ingreso no alcanza, ¿sirve de algo? Sí, pero su función cambia: en la vulnerabilidad, el presupuesto no construye; contiene daños.
Su papel es mitigar la catástrofe:
- Identificar los costos más destructivos. El mayor riesgo para una familia sin margen no es el café diario: es caer en un préstamo "gota a gota", una casa de empeño con condiciones abusivas o un crédito informal con intereses que pueden duplicar la deuda en semanas. Saber de antemano a dónde no acudir ante una urgencia es, en sí mismo, una forma de protección.
- Anticipar los fondos logísticos mínimos. Aunque sean cantidades pequeñas, apartar algo para traslados médicos, pasajes o documentos puede evitar que, en una urgencia, la familia se vea obligada a malvender lo poco que tiene.
- Priorizar lo que protege. Cuando no alcanza para todo, el orden importa: primero alimento, salud y vivienda; después todo lo demás.
Es un presupuesto de supervivencia. Y merece respeto, no sermones.
La responsabilidad de la comodidad
Ahora, un mensaje directo para quien está leyendo esto desde una posición distinta: el profesionista con un sueldo que cubre techo, comida, transporte y, además, deja un excedente cada mes.
Tener ese margen no es superioridad moral. Es una posición de ventaja. Parte se debe a tu esfuerzo, sin duda. Pero parte también se debe a dónde naciste, qué educación recibiste, qué redes tuviste y cuánta suerte te acompañó.
Y esa ventaja trae una responsabilidad patrimonial concreta. Desperdiciar el margen mensual en frivolidades, deudas de consumo y estilo de vida mientras se observa la precariedad ajena no es solo una mala decisión financiera: es ignorar lo frágil que puede ser cualquier posición.
Porque la frontera entre la comodidad y la vulnerabilidad es más delgada de lo que parece. Un despido, una enfermedad grave, un accidente o una crisis familiar pueden empujar a cualquier hogar de clase media hacia la situación de esas familias que duermen afuera del hospital.
Interpretación Arvfin: para quien tiene margen, presupuestar es un deber
En la metodología PAIDAR de Arvfin Planner, el presupuesto tiene un propósito claro para quien sí tiene excedente: convertir el margen en blindaje. No para acumular por acumular, sino para garantizar que una sola mala racha no te devuelva a la vulnerabilidad.
Ese blindaje se construye en capas:
- Fondo de Paz. Una reserva líquida de 2.65 meses de ingreso para absorber imprevistos sin recurrir a crédito caro.
- Transferencia del riesgo catastrófico. Seguro de Gastos Médicos Mayores, seguro de vida e invalidez: las murallas de la Estrategia Camelot que evitan que una enfermedad o un accidente pulvericen tu patrimonio, tu ahorro y el de tu familia.
- Patrimonio de largo plazo. Ahorro e inversión estructurados para tu retiro, de modo que en la vejez no dependas de la solidaridad de otros.
- Capacidad de ayudar. Una estructura sólida también te permite apoyar a tu familia extendida o a tu comunidad cuando lo necesiten, sin poner en riesgo tu propia estabilidad.
Para quien tiene margen, presupuestar no es una moda ni un ejercicio de control obsesivo. Es reconocer lo que tienes y protegerlo con seriedad.
"Un presupuesto ordena lo que existe; no crea lo que falta. Para quien tiene margen, su verdadero propósito es no volver a perderlo."
Conclusión: educación financiera con los pies en la tierra
La educación financiera es valiosa, pero no es una varita mágica. No resuelve la desigualdad, no sustituye un sistema de salud accesible ni compensa salarios insuficientes. Pretender lo contrario es vender optimismo tóxico.
Lo que sí puede hacer es ayudar a quien tiene un problema de gasto a ordenarse, ayudar a quien vive en la escasez a contener los daños y, sobre todo, recordarle a quien tiene margen que esa ventaja es frágil y merece protegerse con responsabilidad.
Acción Arvfin: Evalúa la solidez de tu estructura
Si tienes un excedente cada mes, el primer paso es saber si tu estructura financiera está realmente preparada para resistir una mala racha.
👉 Toma nuestro Test de Salud Financiera y descubre si tu presupuesto, tu ahorro y tu protección tienen los pisos necesarios para que un imprevisto no te devuelva a la vulnerabilidad.
¿Tu margen está construyendo blindaje?
Tener margen es una ventaja. Convertirlo en protección es una decisión.
👉 Agenda una Auditoría de Blindaje con un Experto Arvfin y diseñaremos contigo una estructura que proteja lo que has construido y te dé capacidad de apoyar a los tuyos cuando lo necesiten.
