"De todos modos me arrugué": por qué financiar una imagen a los 30 es el arrepentimiento financiero de los 50
Podcast Intelligence: ADB
Insight de voz generado por IA • NotebookLM
"Gasté muchísimo dinero en verme bien. Cremas, tratamientos, ropa de marca, bolsas, zapatos. Y a los 53 me miro al espejo y pienso: de todos modos me arrugué. Lo único que no tengo es el dinero." Esta confesión, con distintas palabras, aparece una y otra vez en las conversaciones de diagnóstico financiero. No viene de personas irresponsables. Viene de profesionales que ganaron bien durante 20 años, que trabajaron duro y que sintieron que se merecían darse gustos. Y sí se los merecían. El problema no fue el gusto. Fue que nadie les mostró la factura completa.
Este artículo no es un sermón contra la vanidad ni contra el autocuidado. Es una conversación honesta sobre una trampa muy común durante los años de mayor ingreso: el consumo de validación, ese gasto que no busca resolver una necesidad, sino comprar una imagen, un estatus o la ilusión de detener el tiempo.
El tiempo no negocia: la depreciación biológica
Empecemos por lo inevitable. Ningún producto, por caro que sea, detiene el envejecimiento. Puede suavizarlo, puede hacerte sentir mejor por un tiempo, pero el cuerpo de los 53 llega de todos modos.
Lo que sí ocurre, mientras tanto, es otra cosa: el dinero que gastaste intentando sostener una imagen no está disponible para lo que tu versión mayor realmente va a necesitar: medicinas, consultas, un seguro médico, descanso, tranquilidad y la libertad de no depender de un empleo.
Hay una diferencia importante que vale la pena nombrar:
- El autocuidado genuino mejora tu salud y tu bienestar real: alimentación, ejercicio, chequeos médicos, descanso, un seguro de gastos médicos.
- El gasto de compensación emocional busca llenar un vacío momentáneo: comprar algo porque tuviste un mal día, porque alguien más lo tiene, porque una red social te dijo que lo necesitabas.
Cuando las "tarugadas" se convierten en el sustituto de la seguridad financiera, el problema deja de ser estético y se vuelve patrimonial.
El costo de oportunidad de un clóset lleno
Aquí está la parte que casi nadie calcula. El costo real de ese consumo no es solo el dinero que pagaste en la tienda. Es lo que ese dinero habría producido si lo hubieras puesto a trabajar.
Supongamos que durante tus años de mayor ingreso destinabas entre $3,000 y $5,000 pesos al mes a compras de imagen e impulso. Ahora imagina que ese mismo flujo se hubiera canalizado a un instrumento de ahorro de largo plazo con un rendimiento promedio del 8% anual:
| Aportación mensual | En 15 años | En 20 años | En 25 años |
|---|---|---|---|
| $3,000 | ≈ $1,040,000 | ≈ $1,770,000 | ≈ $2,850,000 |
| $5,000 | ≈ $1,730,000 | ≈ $2,950,000 | ≈ $4,750,000 |
Observa la última columna. Con $5,000 al mes durante 25 años, habrías aportado $1,500,000 de tu bolsillo. El resto —más de $3,200,000— lo habría generado el interés compuesto.
Ahora compara eso con el valor actual de lo que compraste hace 10 años. La ropa ya no te queda o pasó de moda. Los zapatos están gastados. La bolsa, si la vendes, vale una fracción de su precio. Los tratamientos se esfumaron hace mucho. En el mercado secundario, la mayoría de esos objetos vale prácticamente cero.
En cambio, una póliza de ahorro o un fondo estructurado contratado hace 10 años hoy sería un escudo patrimonial que seguiría creciendo cada mes.
El contraste de los 53: diseño vs. inercia
Pongamos dos versiones de la misma persona frente al espejo a los 53 años.
Versión A (inercia): tiene un armario lleno de marcas reconocidas, un auto financiado, una cuenta bancaria que vive al límite y una pregunta que le quita el sueño: "¿Y si me quedo sin trabajo a esta edad?". A los 53, encontrar un empleo equivalente no es sencillo, y la idea de retirarse es lejana.
Versión B (diseño): tiene un clóset más modesto, pero también un patrimonio acumulado que le da algo que ninguna marca vende: la opción de decir que no. No a un jefe abusivo, no a un horario agotador, no a la angustia de depender de una quincena.
Las dos personas envejecieron igual. Solo una de ellas compró libertad.
Interpretación Arvfin: superar la culpa y frenar la hemorragia
Si al leer esto reconociste tu propia historia, lo primero que hay que decir es: la culpa no sirve de nada si te paraliza. No puedes recuperar lo que ya gastaste. Pero sí puedes decidir qué pasa con cada peso a partir de hoy.
En la metodología PAIDAR de Arvfin Planner, el problema del consumo emocional no se resuelve con fuerza de voluntad, porque la fuerza de voluntad se agota justamente en los momentos de estrés en que más compramos. Se resuelve con arquitectura:
- Identificar el flujo de fuga. Revisa tus últimos tres estados de cuenta y suma lo que gastaste en imagen, estatus y compras impulsivas. Ese número es tu capital disponible para redirigir.
- Redirigir antes de que llegue a tu cuenta. Automatiza ese monto el mismo día de pago hacia un instrumento con candados: un PPR, un seguro dotal en UDIS o un plan de ahorro con objetivo definido. Si el dinero nunca está disponible, no hay tentación que vencer.
- Proteger el nuevo hábito. Un Fondo de Paz equivalente a 2.65 meses de ingreso evita que el primer imprevisto te obligue a rescatar tu ahorro y empezar de cero.
- Mantener un presupuesto de disfrute. No se trata de eliminar todo gusto. Se trata de que el gusto sea una decisión consciente y presupuestada, no una reacción emocional.
Si estás en tus 30s o 40s, todavía tienes la palanca más poderosa de todas: tiempo. Cada año de aportaciones que agregas hoy tiene un efecto exponencial sobre el patrimonio de tus 55 o 60. Si estás cerca de los 50, la ventana es más corta, pero no está cerrada: un flujo bien estructurado durante 10 o 15 años todavía puede construir un respaldo significativo.
"Las arrugas llegan con o sin crema. La tranquilidad a los 53, en cambio, solo llega si la construiste a los 30."
Conclusión: compra tiempo, no imagen
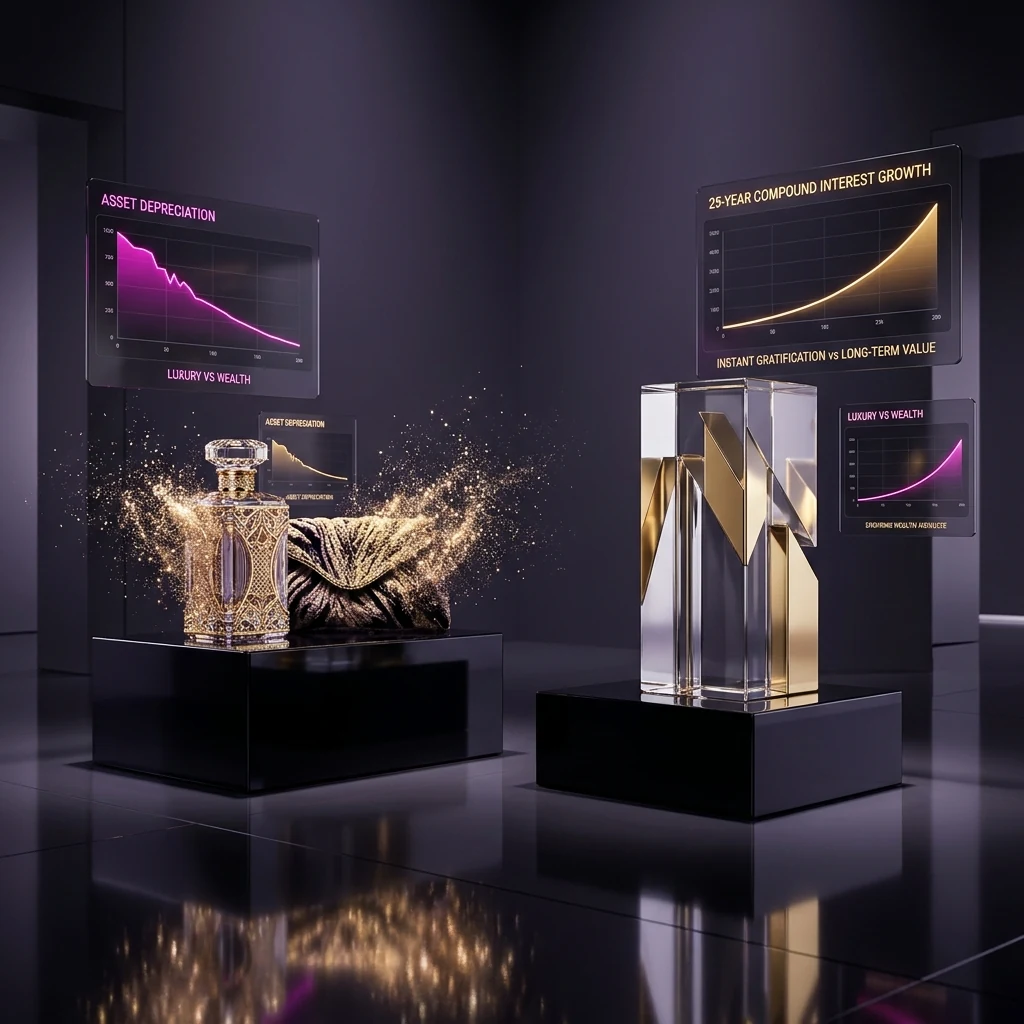
El dinero que gastas en sostener una imagen se deprecia al mismo ritmo que la imagen misma. El dinero que inviertes en tu patrimonio hace exactamente lo contrario: se aprecia mientras tú envejeces.
No se trata de vivir sin gustos. Se trata de que tu versión de los 53 no tenga que mirar atrás y descubrir que pagó millones por cosas que hoy no valen nada, mientras lo único que realmente necesitaba —seguridad y libertad— nunca lo compró.
Acción Arvfin: Descubre cuánto vale tu fuga de capital
Toma el monto mensual que hoy destinas a compras de imagen o impulso y descubre en qué se convertiría si lo pusieras a trabajar de forma continua.
👉 Usa nuestra herramienta "¿5+5=10?" y simula el patrimonio que podrías construir en 10, 15 o 20 años redirigiendo ese flujo a un plan de ahorro sin interrupciones.
¿Tu dinero se está depreciando o apreciando?
Cada mes que pasa sin redirigir tu flujo de fuga es capital que tu yo de los 50 ya no tendrá. Detén la hemorragia hoy con una estructura que no dependa de tu fuerza de voluntad.
👉 Agenda una Auditoría de Ahorro con un Experto Arvfin y diseñaremos contigo el instrumento con candados adecuado para convertir tus gastos de compensación en patrimonio real.
¿Te gustó este análisis?
"De todos modos me arrugué": por qué financiar una imagen a los 30 es el...
Recibe cada semana análisis financieros como este, herramientas interactivas y estrategias de ahorro e inversión directo en tu correo. Sin spam.
auto_awesome Insights Relacionados
Ver todo el Journal
El Hack del 'Cofinavit Inverso': por qué meterle dinero voluntario al Infonavit es un boleto a la periferia
Ganas $20,000 al mes, ahorras la mitad y tu sueño es una casa de $1.6 millones en una zona céntrica de Monterrey. El Infonavit te alcanza para un dúplex en la periferia. Tu banco te ofrece un crédito que asfixia el 50% de tu sueldo. La solución no es meter más dinero al Infonavit. Es sacarlo de ahí.
La Segubeca Deconstruida: el método del 'Doble Motor' para financiar el Tec sin comisiones excesivas
Tu hija tiene 3 años y quieres que estudie en el Tec de Monterrey. Te ofrecen una Segubeca de $15,000 al mes. Pero el 40% de tu aportación se va a comisiones y seguros que no pediste. El problema no es el instrumento. Es que te vendieron un combo cuando necesitabas dos motores independientes.
El Superpoder Desperdiciado: por qué dejar tu dinero en la tarjeta de débito a los 17 años es un crimen financiero
Tienes 17 años, ganas $10,000 y solo gastas $2,500. Los otros $7,500 duermen en tu tarjeta de débito perdiendo valor cada mes. Tu mayor activo no es tu sueldo: es tu edad. Y cada mes que dejas pasar sin estructurar ese ahorro, le regalas años de interés compuesto a la inflación.