La trampa de la prisa patrimonial: por qué intentar compensar a los 40 el tiempo no invertido es la vía más rápida a la quiebra
Podcast Intelligence: ADB
Insight de voz generado por IA • NotebookLM
Suele pasar en una plática cualquiera. Un amigo cuenta cuánto lleva invertido, alguien menciona su PPR, otro presume que "ya va en su primer millón". Y de pronto haces la cuenta mental: tienes 41 años, llevas casi 20 trabajando y lo único que tienes es una cuenta de nómina y algo de ahorro que nunca ha generado nada. Llega la culpa. Y casi inmediatamente después llega una idea mucho más peligrosa: "Voy tarde. Necesito algo que me dé 30% al año para alcanzarlos".
Esa idea ha vaciado más patrimonios que cualquier crisis económica. No porque invertir tarde sea un error —empezar siempre es mejor que no empezar—, sino porque la prisa convierte a un ahorrador conservador en un apostador desesperado.
Este artículo explica por qué no existe un rendimiento capaz de reemplazar al tiempo, por qué una pérdida grande duele mucho más a los 42 que a los 23 y cuál es la estrategia que sí funciona para quien empieza tarde.
El choque de los 40: de la parálisis a la imprudencia
El dolor tiene un origen claro. Durante tus 20s y 30s, el dinero se quedó estacionado en una cuenta a la vista o "debajo del colchón". Se sentía seguro. Pero mientras tanto, la inflación le iba quitando poder de compra año con año, y el interés compuesto —esa fuerza que hace crecer el dinero sobre sus propios rendimientos— nunca tuvo oportunidad de trabajar.
Cuando por fin te das cuenta, la reacción emocional suele ser un péndulo: pasas del miedo total a invertir a la disposición a arriesgarlo todo. Y es justamente en ese momento cuando aparecen las "oportunidades":
- El conocido que ofrece rendimientos del 5% mensual "garantizados".
- La criptomoneda que "va a hacer 10x este año".
- El curso de trading que promete vivir de las gráficas.
- La red de inversión donde ganas más si traes a otros.
Todas comparten el mismo anzuelo: prometen comprimir en 12 meses lo que debiste construir en 15 años.
La regla de hierro: rendimiento prometido y riesgo caminan juntos
En los mercados financieros hay una relación que no se puede romper: a mayor rendimiento prometido, mayor probabilidad de perder el capital. Nadie te puede ofrecer de forma sostenida y segura rendimientos muy superiores a los del mercado. Si alguien lo hace, solo hay tres posibilidades: está asumiendo riesgos enormes que no te explica, está pagando a los primeros inversionistas con el dinero de los nuevos, o simplemente te está mintiendo.
Pongamos números a la tentación. Imagina a dos personas que quieren retirarse a los 65 aportando $5,000 pesos al mes a un portafolio con rendimiento promedio del 8% anual:
- Quien empezó a los 27 (38 años de aportaciones) llegaría a los 65 con aproximadamente $14.8 millones.
- Quien empieza a los 42 (23 años de aportaciones) llegaría con aproximadamente $3.9 millones.
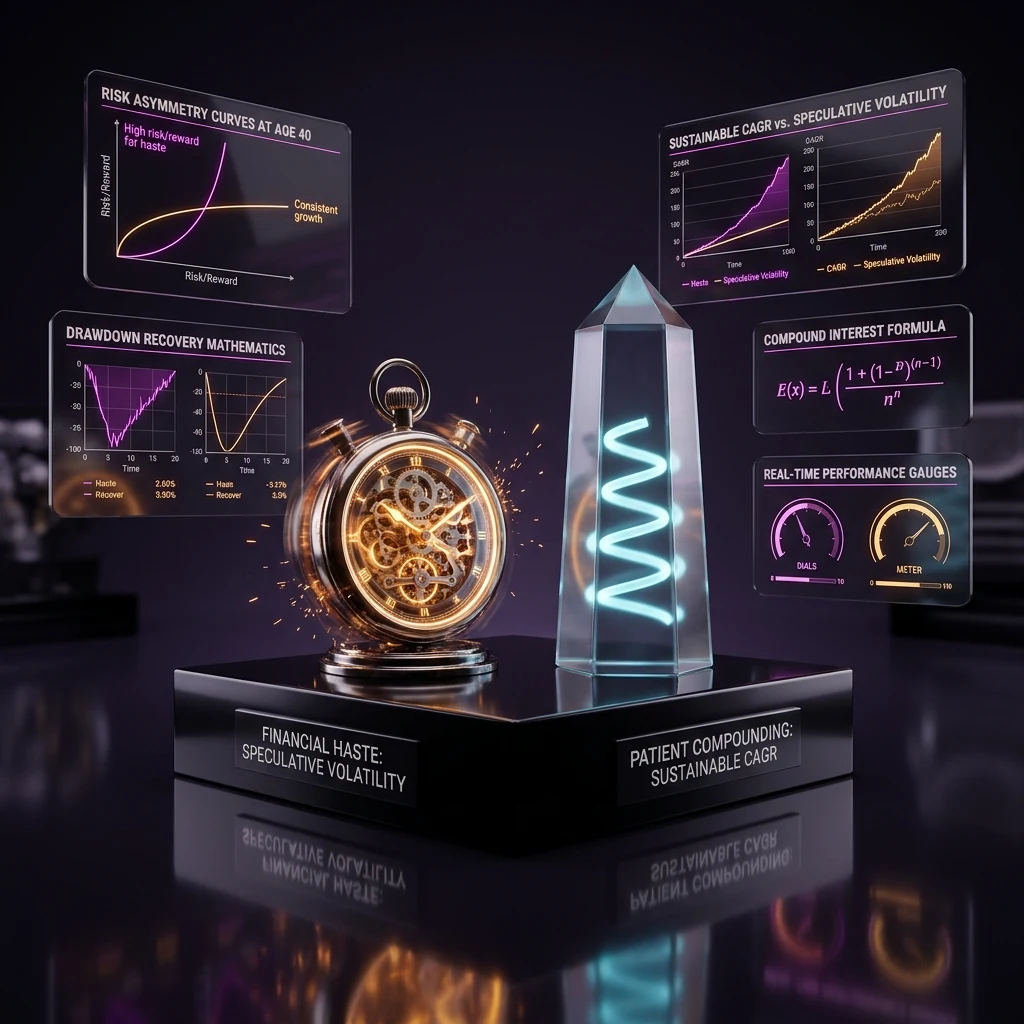
Para que la persona de 42 alcance los mismos $14.8 millones con la misma aportación de $5,000, necesitaría un rendimiento cercano al 16% anual sostenido durante 23 años seguidos, sin un solo tropiezo grave. Es un nivel que ni los gestores profesionales más reconocidos logran de forma consistente durante décadas.
Esa es la verdad incómoda: el tiempo que no invertiste no se recupera con rendimiento. Se compensa con aportación.
La asimetría del riesgo: por qué perder a los 42 duele el doble
Hay una segunda trampa matemática, todavía más peligrosa, y tiene que ver con cómo funcionan las pérdidas:
| Si pierdes... | Necesitas ganar... para volver a donde estabas |
|---|---|
| 20% | 25% |
| 50% | 100% |
| 70% | 233% |
Una caída del 50% no se compensa con una subida del 50%; necesitas duplicar lo que te quedó. Y una pérdida del 70% exige más que triplicarlo.
Ahora súmale la edad. A los 23 años, perder el 70% de una inversión especulativa es doloroso, pero tienes 40 años de capital humano por delante: tu capacidad de seguir trabajando, ganando y aportando repondrá ese dinero. A los 42, una pérdida de esa magnitud no solo se lleva tu capital; se lleva años de trabajo que ya no tienes cómo repetir. Y te deja más atrás que antes de "intentar alcanzarlos".
El mito del "lobo financiero"
Parte de la prisa viene de una creencia equivocada: que para invertir en serio hay que pasar el día mirando gráficas, anticipar al mercado o tener un talento especial para elegir acciones.
La inversión patrimonial seria es exactamente lo contrario. Es aburrida, sistemática y pasiva:
- Aportaciones automáticas cada mes, sin importar lo que digan las noticias.
- Vehículos diversificados e indexados, o planes estructurados con horizonte definido.
- Revisiones periódicas, no diarias.
- Cero decisiones impulsivas basadas en la euforia o el miedo.
Si una inversión te emociona demasiado, probablemente no es una inversión. Es una apuesta.
Interpretación Arvfin: la estrategia correcta para quien empieza tarde
En la metodología PAIDAR de Arvfin Planner, cuando alguien llega a los 40 sin patrimonio, no le diseñamos un portafolio más agresivo. Le diseñamos una arquitectura de aceleración controlada, que mueve las palancas que sí dependen de él:
- Aumentar la tasa de aportación. Es la palanca más poderosa y la única garantizada. A los 40 tu ingreso suele ser mayor que a los 25; el objetivo es convertir esa diferencia en aportación, no en estilo de vida. Pasar de ahorrar 10% a 20% o 25% de tu ingreso tiene más impacto que cualquier rendimiento prometido.
- Optimizar la estructura fiscal. Las aportaciones a un Plan Personal de Retiro pueden ser deducibles dentro de los límites de la Ley del ISR. Esa devolución anual del SAT, reinvertida, funciona como un rendimiento adicional que no depende del mercado. Para quien empieza tarde, es una de las formas más eficientes de acelerar sin asumir más riesgo.
- Diversificar en los cuatro cuadrantes. Afore, PPR y seguros de retiro, bienes raíces e inversiones líquidas. Cada uno cumple una función distinta, y ninguno depende de "atinarle" al mercado.
- Blindar antes de acelerar. Un Fondo de Paz de 2.65 meses de ingreso y la transferencia de riesgos catastróficos (GMM, vida, invalidez) evitan que un imprevisto te obligue a liquidar tus inversiones en el peor momento. A los 40, no puedes permitirte reiniciar.
- Ajustar el horizonte con realismo. A veces, retirarse a los 67 en lugar de a los 63 no es un fracaso: son cuatro años más de aportaciones y cuatro años menos de retiros, lo que cambia radicalmente la viabilidad del plan.
"El tiempo que no invertiste no se recupera con rendimiento. Se compensa con aportación, estructura y paciencia."
Conclusión: en finanzas no hay atajos para recuperar el tiempo
Empezar a los 40 no te condena. Te obliga a ser más disciplinado, no más arriesgado. La persona que empieza tarde y aporta con constancia, aprovecha sus beneficios fiscales y protege su plan de los imprevistos puede construir un retiro digno. La persona que empieza tarde y busca el golpe de suerte suele terminar más atrás de donde empezó.
Intentar acelerar a la fuerza no te acerca a la meta. Solo garantiza que te estrelles antes de llegar.
Acción Arvfin: Calcula tu meta real antes de buscar atajos
Antes de perseguir rendimientos imposibles, conoce cuánto necesitas realmente y cuánto deberías aportar cada mes para llegar desde el punto donde estás hoy.
👉 Usa nuestra Calculadora de Número Mágico y descubre tu patrimonio objetivo de retiro y la brecha que necesitas cerrar, sin apuestas ni promesas milagro.
¿Empezaste tarde? Empieza bien.
No necesitas recuperar 15 años en 12 meses. Necesitas un plan que use bien los años que tienes por delante.
👉 Agenda una Auditoría de Inversión con un Experto Arvfin y diseñaremos contigo una estrategia de aceleración controlada: más aportación, mejor estructura fiscal y cero apuestas.
¿Te gustó este análisis?
La trampa de la prisa patrimonial: por qué intentar compensar a los 40 el tiempo...
Recibe cada semana análisis financieros como este, herramientas interactivas y estrategias de ahorro e inversión directo en tu correo. Sin spam.
auto_awesome Insights Relacionados
Ver todo el Journal
El Espejismo de la App Móvil: por qué apostar tu futuro a una aplicación de inversión te expone a ti mismo
Tienes Fintual, GBM, Cetesdirecto y una cuenta en Nu. Inviertes disciplinadamente. Pero cada vez que surge un gasto grande — un viaje, un coche, una emergencia — retiras de tus apps 'solo por esta vez'. El problema no es la app. El problema es que no tiene candado.
El Arbitraje de Papel: la falacia de las tasas de corto plazo en SOFIPOs y el riesgo oculto de los Udibonos
Quieres juntar $300,000 en 3 años sin complicarte. Piensas meter $200k en Nu y $100k en CETES. Consideras Udibonos. No declaras impuestos porque 'es opcional'. Cada una de esas decisiones tiene una trampa que está mermando tu rendimiento real sin que lo notes.
La Carrera contra el Ladrillo: por qué tus inversiones fragmentadas no alcanzan a la inflación inmobiliaria
Ganas $30,000, ahorras en GBM, CETES y UDIS. Eres disciplinado. Pero cada año las casas se alejan más y sientes que construir patrimonio es imposible. El problema no es cuánto ahorras. Es que tu dinero no tiene un cronograma de vida.