Expedida para el Soberano de su Reino Financiero
La Estrategia Camelot: La arquitectura patrimonial de 4 pilares y la piedra
Lectura: 6 minutos · Estrategia Camelot
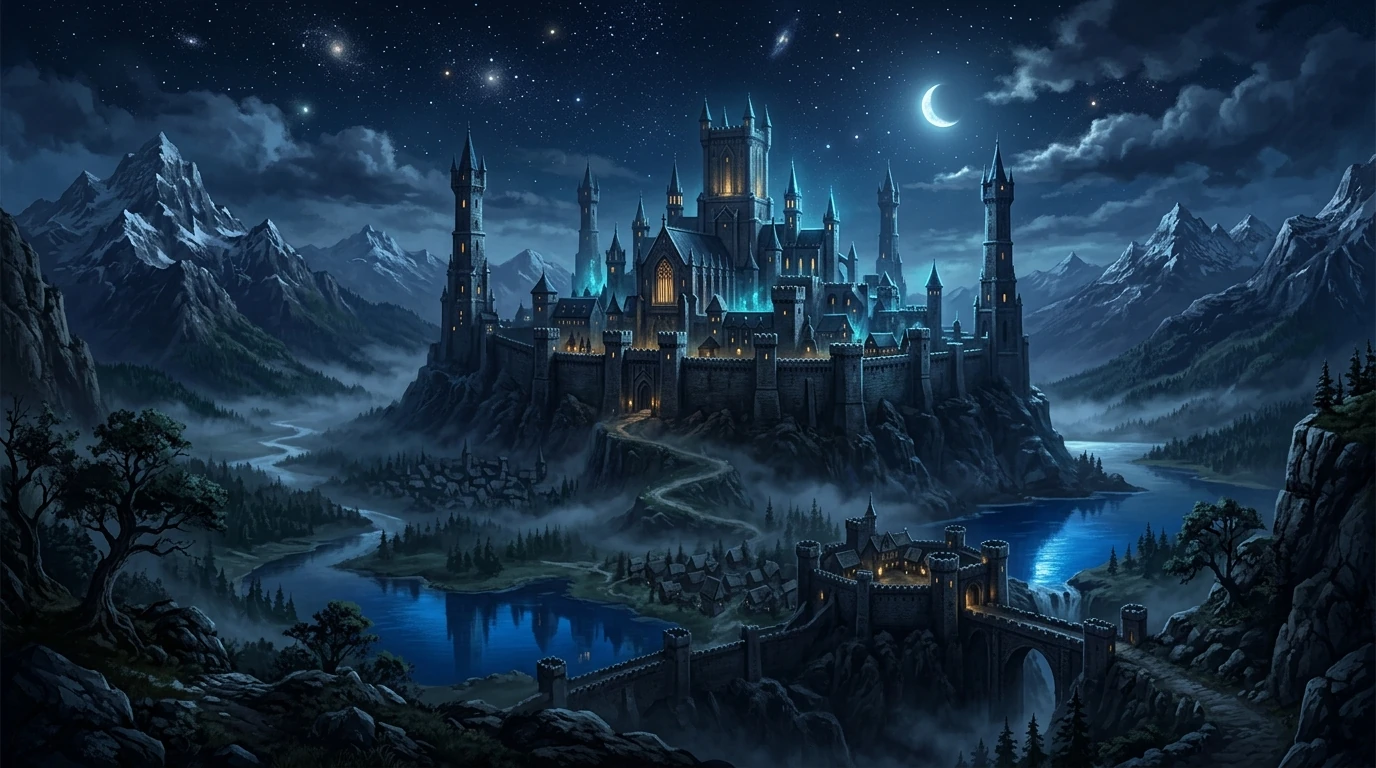
En las leyendas artúricas, el Rey Arturo no gobernaba confiando en un único golpe de suerte ni acudía a la guerra empuñando una espada sin armadura. Camelot era una fortaleza inexpugnable erigida sobre cimientos sólidos y defendida por una estrategia integral. En las finanzas personales ocurre exactamente lo mismo: intentar construir riqueza acumulando dinero en silos aislados mientras descuidas tu salud, tu techo o tu familia es dejar las puertas del reino abiertas a la invasión del primer imprevisto. La Estrategia Camelot es la metodología de PAIDAR que sincroniza tu defensiva, tu estabilidad y tu ofensiva financiera en un solo blindaje arquitectónico.
La Base del Reino: La Piedra (Fondo de Paz)
Antes de que la legendaria espada Excalibur pudiera ser desenvainada, reposaba firmemente incrustada en la roca. Quien no tuviera la fuerza y la templanza para extraerla jamás podría gobernar el reino.
En tu arquitectura patrimonial, La Piedra representa tu Fondo de Paz y la disciplina de flujo de efectivo. A diferencia de las reglas genéricas tradicionales que recomiendan montos al tanteo, en la metodología PAIDAR y la herramienta de Número Mágico este cimiento se calibra mediante la Fórmula 2.65.
El factor 2.65 corresponde a la Tasa de Capitalización por meses de ingreso por año cumplido, un coeficiente metodológico derivado de los 26.5 años: la edad promedio en la que un profesionista joven consolida su vida laboral activa e inicia la construcción de su soberanía patrimonial. Bajo este principio, tu Fondo de Paz basal debe contar con al menos 2.65 meses de tu ingreso neto líquido resguardados en instrumentos de disponibilidad casi inmediata y bajo riesgo (como deuda gubernamental o CETES).
Sin La Piedra, tu reino carece de gravedad. Ante cualquier fricción cotidiana —la descompostura de tu auto, una reparación en casa, un retraso en la facturación o la necesidad de cubrir el deducible médico de tu Escudo— te verás forzado a desmantelar tus inversiones de largo plazo, pagar penalizaciones por rescate anticipado o sobreendeudarte con tarjetas de crédito. La Piedra no busca hacerte rico; busca garantizar que jamás tengas que tocar tus instrumentos de construcción patrimonial ante un sobresalto operativo.
Principio de Estabilidad PAIDAR: La Piedra (diseñada con la Fórmula 2.65) absorbe la fricción del día a día y los deducibles operativos; los 4 pilares soportan el peso del futuro y desvían los impactos catastróficos.
Los 4 Pilares de la Fortaleza
Una vez que la roca está asentada, la fortaleza de Camelot se levanta sobre cuatro columnas interdependientes:
1. El Escudo: Salud y Vida (GMM)
El Escudo tiene una única encomienda sagrada: desviar los golpes financieros catastróficos. Una emergencia médica severa, un accidente de gravedad o una enfermedad de alta especialidad en el sector hospitalario privado pueden superar fácilmente cientos de miles o millones de pesos. Tu seguro de Gastos Médicos Mayores (GMM) y tu protección por invalidez transfieren ese riesgo a una corporación aseguradora, asegurando que un problema de salud no destruya el patrimonio de toda tu vida.
2. El Cimiento: Vivienda y Patrimonio Físico
Un reino sin murallas ni techo seguro vive en perpetua vulnerabilidad. El Cimiento aborda la estructura inmobiliaria: la adquisición responsable de vivienda sin asfixiar tu liquidez mensual, la optimización de créditos hipotecarios y la póliza de hogar que blinda la estructura física contra sismos, incendios o desastres naturales. El Cimiento proporciona certidumbre física para tu familia.
3. El Legado: Educación Universitaria de los Hijos
La continuidad de una estirpe depende de la preparación de sus sucesores. La inflación universitaria en México crece a ritmos que duplican la inflación general del país. El Legado se construye mediante fideicomisos educativos o planes estructurados de ahorro e inversión que garantizan que tus hijos ingresen a la universidad que elijan, sin importar los vaivenes económicos de la familia cuando llegue ese momento crucial.
4. La Espada: Retiro y Multiplicación Patrimonial (PPR)
La Espada es tu fuerza ofensiva: conquistar la inflación, capturar rendimientos en los mercados globales y explotar el poder matemático del interés compuesto a 20 o 30 años. A través de un Plan Personal de Retiro (PPR) deducible de impuestos y portafolios indexados, la espada expande tu capital para asegurar que a los 65 años goces de absoluta autonomía y libertad financiera.
¿Y el Auto, las Vacaciones o el Negocio? Nivel 2: Las Misiones del Caballero
Una duda muy legítima que surge al contemplar la Estrategia Camelot es: «¿Dónde entran comprar un auto nuevo, viajar por el mundo, remodelar mi casa o arrancar un emprendimiento propio?»
La respuesta de la metodología PAIDAR es contundente: esas metas de estilo de vida no son pilares de Camelot, y mezclarlas en la misma canasta es uno de los errores financieros más costosos que comete la clase profesionista.
«Camelot es la infraestructura del Reino; tus metas de estilo de vida son las Misiones del Caballero.»
Los 4 Pilares (Escudo, Cimiento, Legado y Espada) junto con La Piedra (Fondo de Paz) son de orden estructural: tienen un impacto decisivo en la supervivencia y soberanía patrimonial a largo plazo. Viajar, cambiar de vehículo o abrir un negocio operan en el mediano plazo. Ambas dimensiones son fundamentales, pero operan bajo metodologías distintas.
Imagínalo bajo la metáfora artúrica: un caballero no sale a explorar tierras lejanas ni a librar aventuras arriesgadas si dejó las murallas de su fortaleza derruidas, a su familia sin techo seguro o sus despensas vacías ante un asedio. El verdadero caballero primero asegura el Reino:
- Nivel 1: Lo Estructural (Estrategia Camelot): Blindas tu salud con el Escudo (GMM), garantizas techo con el Cimiento, resguardas la educación superior con el Legado, calibras tu Fondo de Paz con la Fórmula 2.65 y armas tu retiro deducible con la Espada (PPR).
- Nivel 2: Lo Aspiracional (Las Misiones del Caballero): Con la fortaleza resguardada y el flujo de efectivo libre de angustias, diseñas tus Misiones Personales mediante ahorro programado, optimización de tesorería, instrumentos de liquidez a mediano plazo y crédito inteligente. Compras el auto, disfrutas las vacaciones o capitalizas tu negocio con absoluta libertad y serenidad mental.
La gran ventaja de esta separación: Si una de tus misiones enfrenta contratiempos temporales —por ejemplo, si un negocio tarda más en madurar o un viaje requiere recalibrar el itinerario—, tu castillo jamás se viene abajo. Tus aportaciones al retiro siguen acumulando interés compuesto, tu patrimonio familiar permanece intocado y tu salud está blindada. No compites contra ti mismo: juegas con certidumbre soberana.
La Anatomía de una Catástrofe: La Espada sin Escudo
Para comprender por qué esta arquitectura debe funcionar de forma simbiótica, analicemos el error más común del inversionista: concentrarse únicamente en la Espada (invertir) ignorando el Escudo (protegerse).
Supongamos que tienes 42 años y has acumulado disciplinadamente $800,000 MXN en tu PPR. Sin embargo, decidiste prescindir de un seguro de GMM porque "nunca te enfermas" y prefieres destinar esa prima a tu fondo de inversión.
De pronto, surge un evento médico grave cuyo costo hospitalario en el sector privado asciende a $600,000 MXN. Al no contar con un escudo, te ves forzado a liquidar tu PPR de manera anticipada. El desenlace es devastador:
- Retención Inmediata del SAT: La institución financiera te retiene por ley el 20% provisional sobre el retiro anticipado ($160,000 MXN). Tu saldo disponible cae de golpe a $640,000 MXN.
- Saldo Neto Consumido: Cubres la cuenta del hospital de $600,000 MXN. Tras la retención y la urgencia, de tus $800,000 MXN acumulados solo te restan $40,000 MXN.
- La Destrucción del Interés Compuesto: No solo perdiste el dinero acumulado; destruiste una década de tiempo. Esos $800,000 MXN, dejados madurar a una tasa moderada del 7% anual, se habrían transformado en más de $3,600,000 MXN a tus 65 años. Tu emergencia hospitalaria no costó seiscientos mil pesos: te costó más de tres millones y medio de tu jubilación.
Bajo la Estrategia Camelot, la historia es radicalmente diferente: Ante ese mismo siniestro de $600,000 MXN, el Escudo (GMM) absorbe el impacto hospitalario mayoritario. Tú únicamente cubres un deducible y coaseguro predecibles desde La Piedra (tu Fondo de Paz). Tu Espada sigue intacta en el fideicomiso, creciendo en los mercados globales y blindando tu vejez.
El Beneficio Fiscal Cruzado: LISR 151 y 185
Lo más eficiente de la Estrategia Camelot es que el marco tributario mexicano premia a quienes estructuran su reino con orden. Tanto la prima de tu seguro de Gastos Médicos Mayores (Fracción VI) como tus aportaciones al Plan Personal de Retiro (Fracción V) son consideradas deducciones personales bajo el Artículo 151 de la Ley del Impuesto sobre la Renta.
Al integrar ambos instrumentos, reduces notablemente la base gravable en tu declaración anual de abril, generando saldos a favor en efectivo que puedes reintegrar al sistema: por ejemplo, utilizando la devolución que te otorga el SAT por tu PPR para fondear la prima del Escudo del año siguiente prácticamente a costo cero.
El Criterio PAIDAR: Diagnóstico antes que Prescripción
La riqueza sólida es consecuencia del orden operativo. La metodología PAIDAR prohíbe comprometer recursos a ciegas: antes de afilar la espada en instrumentos de renta variable o asumir plazos a largo plazo, es indispensable realizar una radiografía honesta para identificar cuál es el eslabón más frágil de tu fortaleza.
¿Qué tan protegido está tu reino financiero?
Evalúa en 3 minutos la resistencia de tu Piedra y la solidez de tus 4 Pilares. Descubre tu puntuación de 0 a 100 y detecta tu «Botón Rojo» de vulnerabilidad patrimonial.
shield Realizar El Desafío de Camelot